この記事の要点
- 2021年5月14日の発表は、富士通グループ3社の校正サービス事業を買収する合意を伝えたものです。
- 32人の受入れと27億円規模の売上は発表時の計画・説明です。27億円は買収価格ではなく、価格は非公表とされています。
- 9月1日の公式告知で事業統合と4拠点から7拠点への拡充を確認できます。人員や相乗効果の最終成果とは分けて読みます。
本記事は当事者の公表資料に基づく公開情報の解説です。当センターが仲介・支援した成約実績を紹介するものではありません。後半の承継・統合の確認事項は一般的な検討例で、当事者が実施した施策や成果を示すものではありません。
校正サービス事業の買収を検討する際、取得価額や売上規模だけでなく、標準器、校正手順、測定不確かさ、技術者、顧客履歴、拠点の環境条件を切れ目なく動かせるかが重要です。本稿は、京西テクノス株式会社が2021年5月14日に発表し、同年9月1日に統合を公表した富士通グループ3社の計測器校正サービス事業を題材に、公表事実と同種案件の一般分析を分けて整理します。
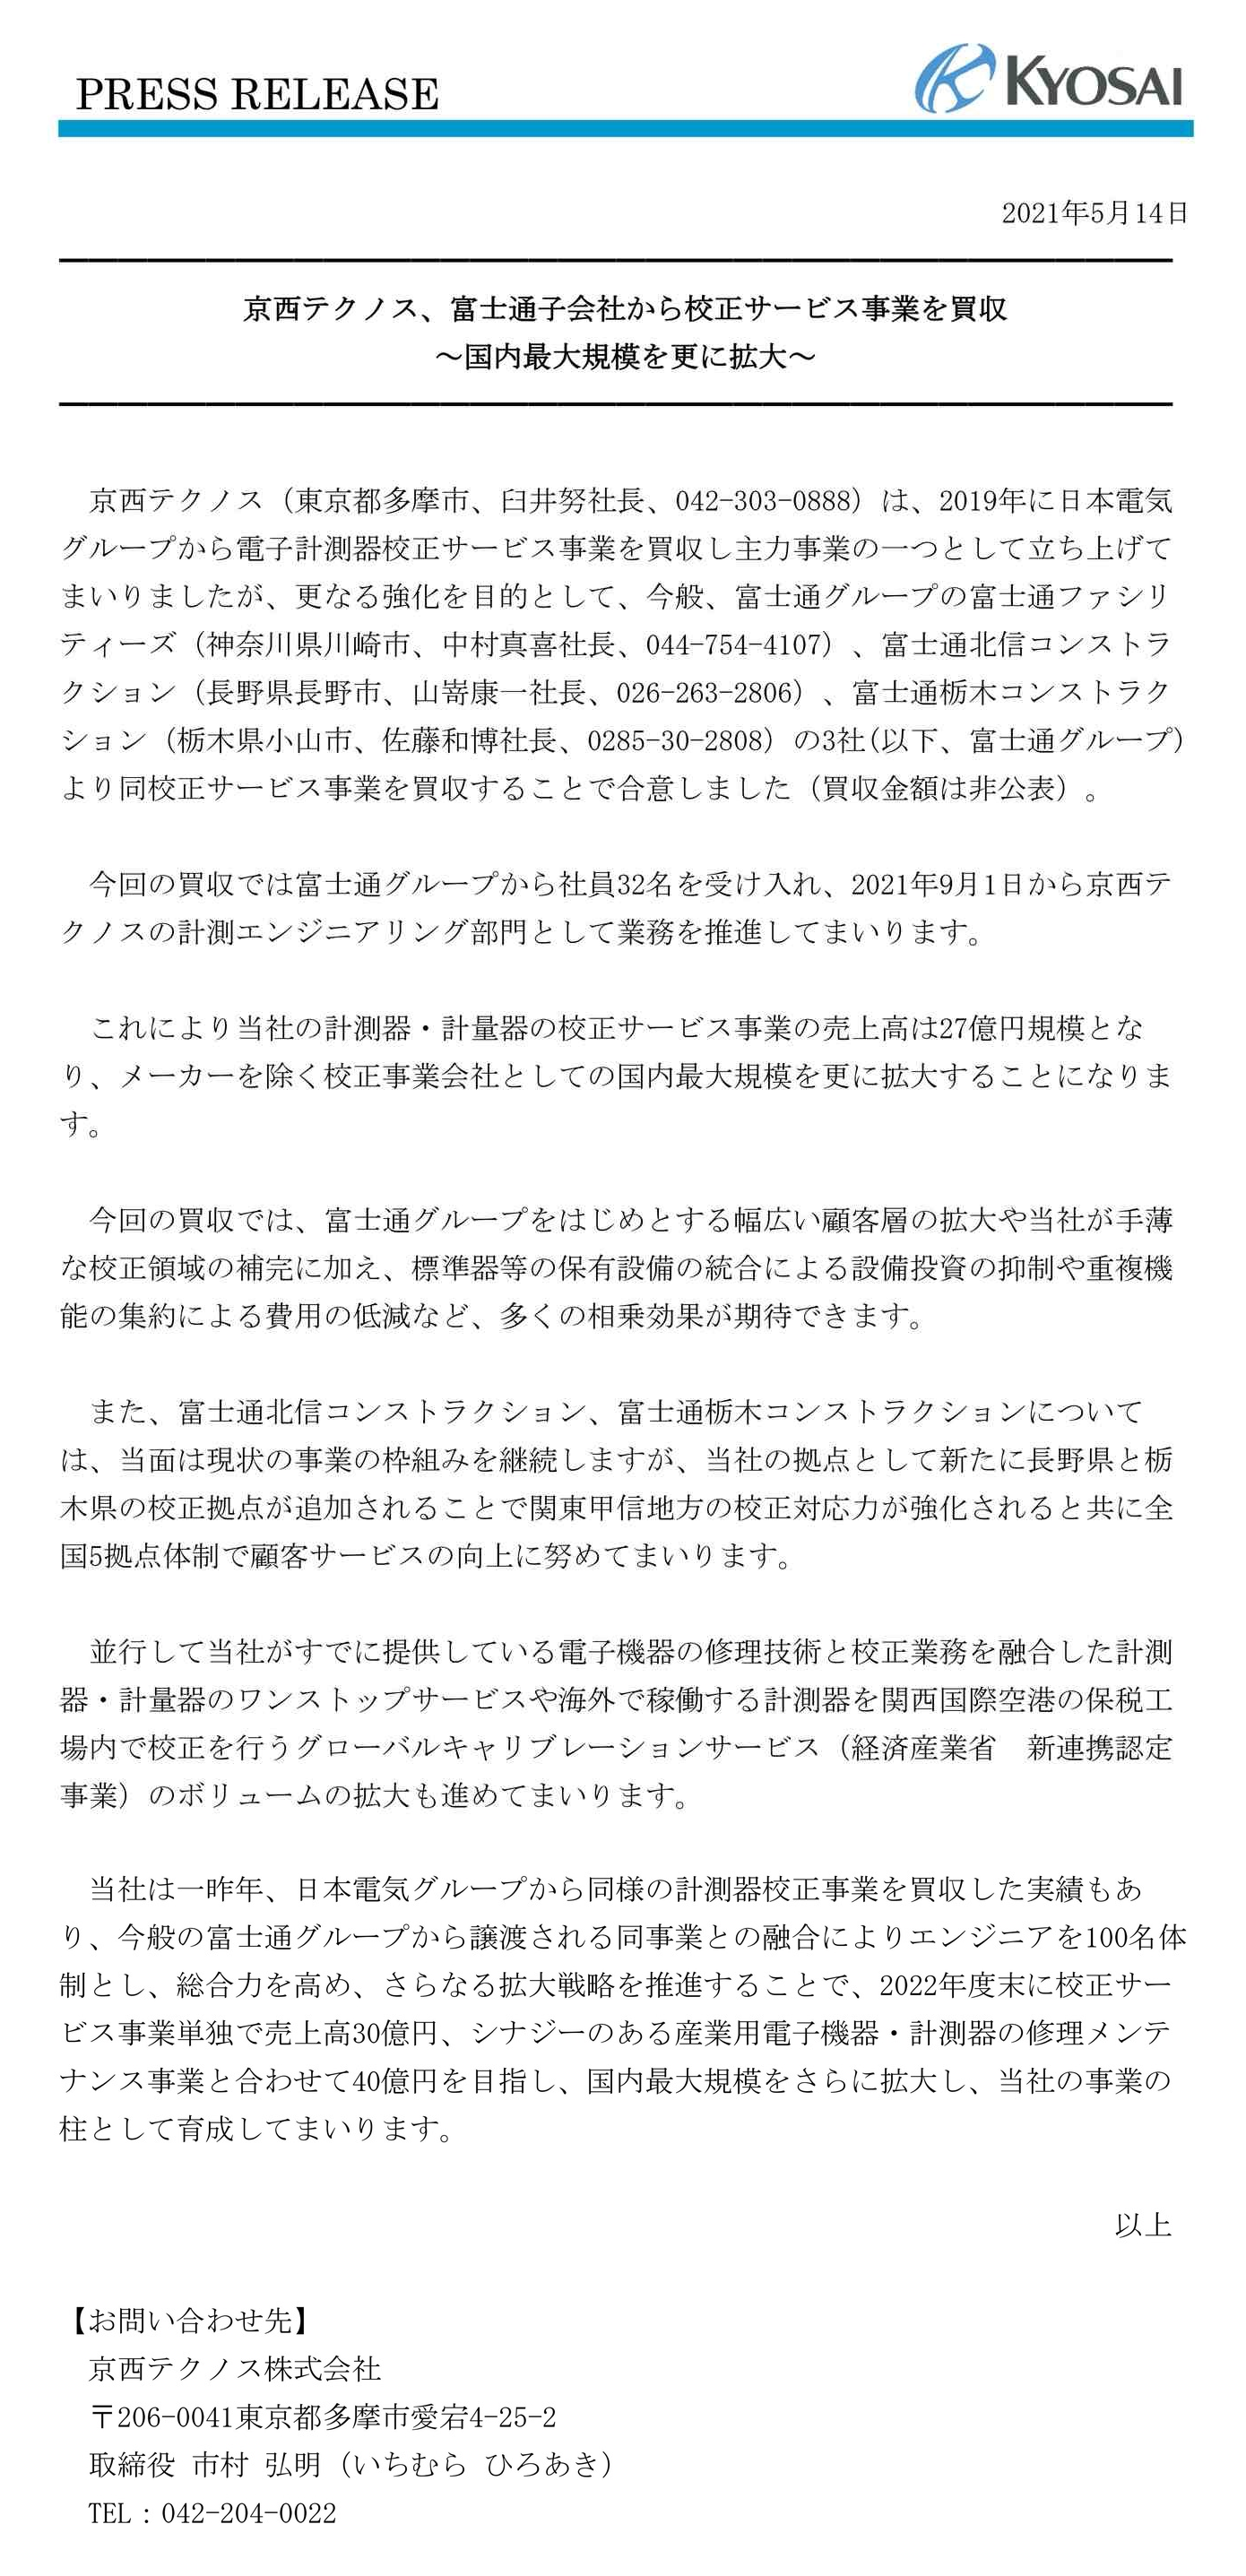
当初発表が確認できるのは、売り手3社、買収金額非公表、社員32名を受け入れる計画、2021年9月1日の業務開始予定、買収後の校正サービス売上高27億円規模、将来目標などです。具体的な法的手法、契約締結日、対象資産・負債、顧客契約、JCSS等の登録範囲、実際の人員受入れ完了数、取得価額は公表資料だけでは確定できません。
同年9月1日の完了発表は、東京・千葉・大阪・福島の4拠点に長野・小山・那須を加えた7拠点体制を示します。5月資料の全国5拠点体制という説明とは数字が異なるため、本稿では計画時点と完了発表時点を分け、誤記や計画変更の理由を推測しません。以下のDD・契約・Day1・PMIは本件で実施されたと断定せず、校正事業を承継する一般的な実務として提示します。
目次を開く
- 公表事実・未公表事項・一般分析を分ける
- 校正サービス事業の買収を一枚で把握する
- 2021年5月14日と9月1日の時点を分ける
- 売り手3社と対象事業を正確に固定する
- 工具業界にとって校正サービスが隣接する理由
- 校正サービス事業の買収で法的手法を推定しない
- 2019年の校正事業承継を前史として読む
- 32名受入れ計画の意味と限界
- 27億円規模・30億円・40億円を区別する
- 当初資料の全国5拠点体制を読む
- 9月1日の7拠点体制を別時点で確認する
- 当事者が示した期待効果を成果と区別する
- 後年の沿革・事業案内を限定して使う
- JCSSと計量トレーサビリティの一般論
- 現行JCSS情報を2021年へ遡及させない
- 校正サービスの収益構造を分解する
- 標準器・設備・環境を資産台帳で追う
- 校正手順・不確かさ・レビュー権限を引き継ぐ
- 顧客契約・仕様・校正周期を移す
- 顧客履歴・機器データ・個人情報を扱う
- 技術者の雇用・力量・勤務地を承継する
- 品質記録・不適合・顧客監査を引き継ぐ
- 受付・工程・証明書システムを止めずに移す
- 7拠点の能力・負荷・BCPを統合する
- 校正サービス事業の財務DDを設計する
- 校正サービス事業の買収価値を組み立てる
- 校正事業DDの資料請求を能力単位で作る
- 校正ラボの現地実査を設計する
- 最終契約で校正能力と移行責任を定める
- 移行サービスと暫定運用を設計する
- 校正サービス事業の買収でDay1を動かす
- 100日PMIで7拠点の運営を整える
- 三つの事故シナリオから準備を逆算する
- 売り手側が本事例から学べること
- 買い手側が本事例から学べること
- 公表日程から実務カレンダーを考える
- 校正手順・ソフトウェア・商標の利用権を確認する
- 顧客機器・測定結果・輸送の責任を整理する
- 税務・会計・価格配分を対象資産へつなぐ
- 顧客・従業員・仕入先への説明をそろえる
- 海外稼働機器・保税工場の構想を限定して読む
- 統合後の品質ガバナンスと経営KPIを設計する
- クロージング後の独立点検で前提を再検証する
- 投資判断のゲートを品質・人員・拠点で置く
- 公表事実と一般的な確認論点の対照表
- 校正能力の承継を一件の証拠線で確かめる
- 校正サービス事業を承継する最終確認表
- よくある質問
- 校正サービス事業の買収事例から得られる要点
- 一次資料・公的資料
公表事実・未公表事項・一般分析を分ける
本事例を読む三つの層
第一層は、2021年5月14日の京西テクノス発表画像と同社の掲載ページに記載された当時の事実です。第二層は、9月1日の統合完了ページ、現在の沿革・事業案内、NITEの現行JCSS情報など後年または別時点の資料です。第三層は、これらから業界実務を考える本稿の一般分析です。層を混ぜると、計画を実績に、現在の登録を取引時の承継範囲に変えてしまいます。
MARR掲載ページは2021年5月14日付で案件見出しと当事者一次発表への導線を示す二次資料です。人数、売上規模、目標、拠点は京西テクノスの一次発表を優先します。二次資料の短い案件名から、事業譲渡契約、会社分割、株式取得など具体的な方式を補いません。
未公表事項は、単に資料が見つからないというだけでなく、公開情報から結論できないと明示します。価格、契約条項、資産の明細、雇用条件、顧客同意、登録手続、統合費用、目標達成は、当事者の追加開示がなければ確定できません。本事例の評価は、その境界を守ることから始まります。
| 情報層 | 主な資料 | 記載できること | 記載しないこと |
|---|---|---|---|
| 当初公表 | 2021年5月14日発表 | 合意、3社、非公表価格、32名計画 | 契約条項や実行結果 |
| 完了公表 | 2021年9月1日ページ | 統合した旨、7拠点体制 | 資産・契約・人員の全明細 |
| 後年情報 | 沿革、現行事業、NITE | 現在確認できる事業・登録情報 | 2021年時点への遡及 |
| 一般分析 | 公的制度とM&A実務 | 同種案件の確認方法 | 本件での実施・成果 |
校正サービス事業の買収を一枚で把握する
当事者発表で固定できる案件像
買い手は京西テクノス株式会社です。売り手として発表されたのは、富士通ファシリティーズ株式会社、富士通北信コンストラクション株式会社、富士通栃木コンストラクション株式会社の3社で、対象は電子計測器・計量器の校正サービス事業です。発表は買収金額を非公表と明記しています。
京西テクノスは、富士通グループから社員32名を受け入れ、2021年9月1日から同社の計測エンジニアリング部門として業務を進める計画を示しました。これは5月14日時点の受入れ計画であり、32名を対象事業の全従業員数、実際の入社完了数、9月以降の在籍数と読み替えません。
同社は、買収により自社の計測器・計量器の校正サービス売上高が27億円規模となると説明しました。この27億円は取得価額でも、売り手3社から移る事業だけの売上でも、企業価値でもありません。買収後の同社校正サービス事業の規模に関する当事者説明として扱います。
| 項目 | 2021年公表内容 | 境界 |
|---|---|---|
| 合意発表 | 2021年5月14日 | 契約締結日は別途未公表 |
| 対象 | 3社の校正サービス事業 | 資産・負債・契約の明細は未公表 |
| 買収金額 | 非公表 | 売上規模から逆算しない |
| 人員 | 社員32名の受入れ計画 | 完了数・条件・全人員とはしない |
| 開始・統合 | 9月1日予定、同日統合を後日公表 | 法的効力日と同一かは断定しない |
2021年5月14日と9月1日の時点を分ける
合意・計画と統合完了を同じ日付にしない
2021年5月14日、京西テクノスは富士通子会社3社から校正サービス事業を買収することで合意したと発表しました。同日付の一次発表画像には、社員32名の受入れと9月1日からの業務推進が将来形で記載されています。MARRも同日付で案件見出しを掲載しました。
2021年9月1日、京西テクノスは3社の計測器校正サービス事業を同社へ統合したと公表しました。この完了ページは7拠点体制を記載します。したがって、5月14日を実行完了日とせず、9月1日を契約締結日と決めつけず、それぞれ公表された出来事の範囲にとどめます。
現行沿革には、令和3年9月に富士通グループ3社から校正サービス事業を承継し、長野サービスセンターと小山サービスセンターを開設したとあります。これは現在の会社史による後年確認です。5月資料にある計画の全項目が予定どおり達成された証拠ではありません。
- 2019年4月:現行沿革ではNECマネジメントパートナーから校正事業を承継
- 2021年5月14日:富士通グループ3社の事業買収合意を発表
- 2021年9月1日:対象事業を統合した旨と7拠点体制を公表
- 2026年8月21日:現行沿革・事業案内・公的登録情報を別時点として確認
売り手3社と対象事業を正確に固定する
当時の商号を当時の資料どおり使う
当初発表に記された売り手は、富士通ファシリティーズ、富士通北信コンストラクション、富士通栃木コンストラクションです。後年のグループ再編や商号変更を調べる場合も、本件当時の当事者表示へ遡って置き換えません。契約主体の検証は、契約書、登記、当事者照会により行います。
対象は各社が営んでいた計測器・計量器の校正サービス事業と記載されていますが、3社ごとの売上、人員、顧客、設備、拠点、登録範囲の内訳は公表されていません。3社から同じ比率で事業が移った、すべての校正業務が移った、といった補完を避けます。
校正サービスは、顧客から計測器を預かる業務、顧客先へ出向く業務、標準器を保有する拠点業務、受付・物流・証明書発行を含み得ます。公表された事業名だけで実際の業務範囲を決めず、同種案件のDDでは工程別に対象一覧を作ります。
工具業界にとって校正サービスが隣接する理由
測定工具の販売後に続く品質保証機能を見る
ノギス、マイクロメータ、トルク機器、電気計測器などは、購入後も測定結果の信頼性を維持する必要があります。工具商社や測定工具会社にとって、校正、修理、回収物流、証明書管理は継続接点になり得ます。本件は工具店の買収ではありませんが、測定機器を支えるサービス能力の統合という直接的な隣接性があります。
校正事業の価値は、単に機器を預かって返すことではありません。参照標準のトレーサビリティ、適切な方法、環境条件、測定不確かさ、技術者能力、結果のレビュー、証明書、顧客納期が一つのサービスを構成します。販売会社の顧客基盤だけを足しても、この品質基盤がなければ成長できません。
工具M&A総合センターの公開案内も、工具会社、機械工具商社、工具店、工具EC、修理・レンタルなどを支援対象として掲げています。本件を読む際は、小売在庫やメーカー口座中心の事例ではなく、技術者・標準器・履歴・拠点能力を承継するサービス案件として位置づけます。
校正サービス事業の買収で法的手法を推定しない
買収・統合・承継という公表語の範囲を守る
京西テクノスの発表は「買収することで合意」、完了ページは「統合」、現行沿革は「承継」という語を使っています。しかし、事業譲渡、会社分割、合併その他の具体的な法的手法は公開資料で確認できません。本稿では便宜的に事業買収事例と呼び、特定の契約類型を断定しません。
方式が不明なため、顧客契約、労働契約、資産、債務、登録上の地位がどの法理で動いたかも公開情報から結論できません。同種案件では、選んだ方式に応じて個別同意、包括承継、債権者手続、税務、行政手続を専門家が確認します。
価格が非公表であることも、無償や低額を意味しません。27億円規模や将来目標を用いて取得価額を逆算することはできません。対価の種類、価格調整、運転資金、引継ぎ費用、税、移行サービスも未公表です。
| 法的方式の例 | 一般的な特徴 | 校正事業で個別に見る点 |
|---|---|---|
| 事業譲渡 | 対象資産・契約を選定 | 顧客同意、人員、設備、データ、登録 |
| 会社分割 | 設計した権利義務の承継 | 労務手続、許認可・登録、対象範囲 |
| 株式取得 | 対象法人が存続 | 過去債務、支配変更、グループ分離 |
| その他の再編 | 案件ごとに法的効果が異なる | 効力日、資産、人、証明書発行主体 |
2019年の校正事業承継を前史として読む
過去実績は本件の手続を証明しない
2021年5月の発表は、京西テクノスが2019年に日本電気グループから電子計測器校正サービス事業を買収し、主力事業の一つとしてきたと説明しています。現行沿革では、2019年4月にNECマネジメントパートナーから校正サービス事業を承継し、東京校正センターと福島サービスセンターを開設したと記載されています。
この前史は、京西テクノスが校正事業を扱う基盤を既に持っていたという背景になります。一方、2019年案件の方式や統合手順が2021年にも同じだった、前回の成功が今回の成果を保証した、と推測する材料にはなりません。案件ごとに売り手、設備、顧客、登録、地域が違います。
買い手経験を評価するときは、過去案件の公表件数より、統合責任者、標準器移動、顧客移行、証明書、技術者定着、システム対応を再現できるかを確認します。本件のDDでそれらがどう評価されたかは未公表なので、以下は一般的な確認方法として扱います。
32名受入れ計画の意味と限界
計画人数を実績や全従業員数へ変えない
5月14日の発表は、富士通グループから社員32名を受け入れると記載します。表現は将来の計画であり、32名が全対象人員だったか、全員が実際に移ったか、どの売り手から何名か、雇用形態や職種は何かを公開資料から確定できません。9月1日の完了ページにも完了人数の記載はありません。
同じ資料は、統合によりエンジニアを100名体制とすると説明しています。これも当事者が描いた体制の説明であり、実行日の在籍者数や現在人数を証明しません。32名と100名を足し引きして既存人数を逆算することも避けます。
校正事業では、技術者だけでなく、受付、物流、顧客窓口、品質保証、標準器管理、証明書レビューが連携します。人員DDでは人数表より、役割、力量、登録範囲、代替可能性、勤務地、顧客との関係、退職リスクを確認します。
人的承継の法的手続は方式で異なります。事業譲渡なら労働契約の承継に労働者の真意による承諾を得ること等が指針で示され、会社分割なら労働契約承継法に基づく通知・異議申出等の枠組みがあります。本件の方式が未公表のため、どちらが実施されたかを推定しません。
27億円規模・30億円・40億円を区別する
規模説明と将来目標を価格や達成実績にしない
当初発表は、買収により京西テクノスの計測器・計量器の校正サービス事業売上高が27億円規模になると述べています。これは買収後の同社事業規模に関する説明です。対象事業単体の売上、売り手3社の合計売上、取得価額、企業価値、利益ではありません。
さらに、2022年度末に校正サービス事業単独で売上高30億円、産業用電子機器・計測器の修理・メンテナンス事業と合わせて40億円を目指すとしています。二つの数字は目標であり、公表時点の実績でも、後年に達成したことを示す数字でもありません。現行事業案内に校正・修理があることだけで目標達成を認定できません。
企業価値分析では、売上規模から取得価額を推定せず、対象キャッシュフロー、利益、設備投資、運転資金、顧客継続、移行費用を別途確認します。目標は経営意図を読む材料ですが、DDのベースケースには検証済み実績を使います。
| 数字 | 公表上の位置づけ | 誤って置き換えないもの |
|---|---|---|
| 32名 | 受入れ計画 | 全人員・実績人数 |
| 100名体制 | 統合後に目指す技術者体制の説明 | 実行日時点の在籍数 |
| 27億円規模 | 買収後の校正サービス売上規模 | 取得対象単独売上・価格 |
| 30億円 | 2022年度末の校正単独売上目標 | 達成実績 |
| 40億円 | 修理等と合わせた目標 | 企業価値・対価 |
当初資料の全国5拠点体制を読む
計画時点の拠点説明として保持する
5月14日の発表は、富士通北信コンストラクションと富士通栃木コンストラクションが当面は現状の事業枠組みを継続しつつ、長野県と栃木県の校正拠点が京西テクノスの拠点として加わり、全国5拠点体制でサービス向上を図ると説明しています。
この文章から、5拠点の全名称、各拠点の登録範囲、設備、人員、稼働能力を確定することはできません。既存拠点数に2を足しただけの算術で、京西テクノスのすべての拠点定義を再構成しないようにします。
また、「当面は現状の事業の枠組みを継続」という当事者説明は、移行期の運用意図を示しますが、具体的な移行サービス契約、期間、指揮命令、費用、システム分離を公表したものではありません。同種案件では暫定運用を契約とDay1計画で明確にします。
9月1日の7拠点体制を別時点で確認する
4拠点から7拠点への完了発表をそのまま読む
9月1日の統合完了ページは、校正拠点を東京、千葉、大阪、福島の4拠点から、長野、小山、那須を加えた7拠点体制へ拡充したと記載しています。これは同日公表された具体的な拠点名です。
5月資料の全国5拠点体制と、9月資料の7拠点体制には差があります。資料の基準、計画変更、数え方の違いを説明する一次資料は確認できないため、本稿は理由を断定しません。5月時点の説明と9月時点の完了発表を並べ、時点差として扱います。
7拠点になったことは、すべての拠点が同じ校正項目、能力、登録、納期、ITを持つことを意味しません。拠点統合のDDでは、場所数より能力マトリクス、負荷、相互バックアップ、輸送時間、環境条件を確認します。
| 資料時点 | 公表された拠点説明 | 確定できない事項 |
|---|---|---|
| 2021年5月14日 | 全国5拠点体制を目指す説明 | 全名称、能力、理由 |
| 2021年9月1日 | 東京・千葉・大阪・福島・長野・小山・那須の7拠点 | 各拠点の登録・設備範囲 |
| 現行沿革 | 長野・小山サービスセンター開設 | 那須の沿革上の数え方 |
当事者が示した期待効果を成果と区別する
顧客・技術・設備の三方向で読む
当初発表は、富士通グループをはじめとする顧客層の拡大、京西テクノスが手薄としていた校正領域の補完、標準器等の保有設備統合による設備投資抑制や重複機能集約による費用低減などの相乗効果を期待すると説明しています。いずれも当事者の期待です。
期待効果を実績へ変えないため、後年の公表資料で顧客数、設備投資、費用、納期、利益を確認できない限り、達成したとは書きません。現行事業案内に校正・修理サービスが掲載されていることは、事業継続の一つの情報ですが、個々のシナジー測定ではありません。
同種案件のPMIでは、顧客継続率、相互送客、対応可能な校正領域、標準器稼働率、外注率、納期、再校正、設備投資額を買収前基準と比べます。費用削減だけを追って標準器の冗長性やBCPを失わないよう、品質・供給指標を同時に置きます。
後年の沿革・事業案内を限定して使う
現在の掲載は2021年の全成果を証明しない
京西テクノスの現行沿革は、2021年9月の事業承継と長野・小山サービスセンター開設を記録しています。現行事業案内には、計測器の校正・修理ソリューションが主要サービスとして掲載されています。これらは2026年9月7日に掲載を確認した後年情報です。
一方、現行ページから、2021年の対象契約、32名の受入れ実績、7拠点の現在数、30億円・40億円目標の達成を導くことはできません。後年の組織再編や事業変化があり得るため、案件時点の分析には当時資料を使います。
後年情報を掲載する目的は、事業が現在も校正・修理を掲げている背景を示すことです。取引成功を評価するには、当事者が開示した実績指標や財務情報が別途必要です。本稿は公開されていない成果を補完しません。
JCSSと計量トレーサビリティの一般論
登録範囲・技術能力・標準器を一体で見る
NITEによれば、JCSSは計量法に基づく計量トレーサビリティ制度で、校正事業者登録制度と計量標準供給制度から構成されます。校正事業者登録は任意の制度で、計量法関係法規やISO/IEC 17025の要求事項への適合等を登録基準とし、登録は区分ごとに行われます。
登録の有無だけで事業価値を測れません。どの事業所が、どの校正手法、測定範囲、校正測定能力、標準器、要員で登録・認定を受けているかを確認します。顧客がJCSS標章付き証明書を必要とするか、一般校正で足りるかも契約ごとに異なります。
事業承継時には、設備を移せば登録範囲も当然に移るとは限りません。法的方式、登録事業者、事業の全部・一部、事業所、要員、設備、品質システムの変更を整理し、NITEの手続文書と個別照会に基づき日程を組みます。本件で実際にどの登録手続が行われたかは公表されていません。
- 登録・認定主体と対象事業所
- 登録区分、校正手法、測定範囲、校正測定能力
- 参照標準、校正周期、技能試験、品質システム
- 証明書の標章、署名権限、発行システム
- 組織・所在地・設備・人員変更時の手続
現行JCSS情報を2021年へ遡及させない
現在の登録情報は別時点のスナップショット
NITEの現行登録・認定事業者情報には、京西テクノスを名義とする公開文書があります。これは現在確認できる登録情報として有用ですが、2021年9月1日にどの拠点・範囲が移り、いつ手続が完了したかを直接証明する資料ではありません。
現行文書の範囲を読む場合も、会社全体の全校正能力と同一視せず、文書に記された事業所、区分、測定範囲、発効日等へ限定します。JCSS登録外の一般校正サービスがあり得るため、売上全体を登録対象と仮定しません。
M&Aの公表事例を制度DDへ使う際は、案件当時資料、完了時資料、現在の登録情報を三列に分けます。その差を、手続の欠落や成功と決めつけず、当事者・認定機関の追加証拠で確認します。
校正サービスの収益構造を分解する
件数、単価、納期、能力、外注を同時に見る
校正サービスの売上は、対象機器、測定点、校正範囲、証明書、出張、緊急、輸送、修理の組合せで変わります。顧客別売上だけでなく、機器群別の件数、標準工数、設備占有、技術者、外注、再作業、納期を確認すると、どの能力が利益を生んでいるか見えます。
定期校正は周期的な需要になり得ますが、契約更新、設備廃止、顧客内製化、競争入札に左右されます。前年件数をそのまま将来へ伸ばさず、機器母数、校正周期、顧客予算、失注、休眠顧客を分析します。証明書発行後の問い合わせや再校正対応も原価へ含めます。
修理と校正を組み合わせる場合、故障診断、部品、メーカー情報、修理後校正、保証の責任を分けます。京西テクノスは現行事業案内で校正・修理を掲げていますが、本件対象へどの修理能力が含まれたかは未公表です。シナジー分析は対象範囲を確認してから行います。
| 収益要素 | 数量指標 | 原価要因 | DDの質問 |
|---|---|---|---|
| ラボ校正 | 機器数・測定点 | 設備時間・技術者 | 能力別の稼働と待ち時間 |
| 現地校正 | 訪問件数・台数 | 移動・環境・入場 | 日程変更と出張採算 |
| 証明書 | 発行件数・再発行 | レビュー・システム | 承認権限と誤記率 |
| 輸送 | 往復件数・保険 | 梱包・破損・遅延 | 顧客責任との境界 |
| 修理連携 | 診断・修理後校正 | 部品・技能・保証 | 対象事業に含む範囲 |
標準器・設備・環境を資産台帳で追う
所有する物と使える能力を区別する
標準器の資産台帳には、識別番号、所有者、設置拠点、メーカー・型式、測定範囲、校正周期、次回期限、上位標準へのつながり、保守、故障、輸送制限を持たせます。固定資産台帳の名称と現物ラベルが一致しなければ、どの校正業務へ使えるか判断できません。
設備を集約すると投資や重複機能を抑えられる可能性がある一方、輸送時間、単一障害点、環境変化、能力不足が生じます。当初発表の相乗効果は期待として読み、実際にどの標準器が統合されたかは未公表とします。同種案件では設備別の移設可否と冗長性を評価します。
温度、湿度、振動、電源、電磁環境、清浄度は校正結果へ影響し得ます。新しい建物へ置けば同じ能力が再現するとは限りません。設備据付、環境安定、妥当性確認、技能確認、登録・顧客要求を満たしてから業務を再開します。
借用品、リース、顧客所有標準、売り手3社の共用設備は、所有権と利用権を分けます。譲渡対象一覧に型式だけを書かず、個体、付属品、ソフトウェア、治具、取扱説明、保守契約、校正証明書を束ねます。
校正手順・不確かさ・レビュー権限を引き継ぐ
文書の移転だけで再現性を保証しない
校正手順には、対象範囲、環境条件、標準器、接続、測定点、繰返し、補正、計算、判定、記録、異常時対応が含まれます。文書番号が同じでも、拠点固有の設備や技術者判断が隠れていることがあります。代表的な機器で手順を実演し、結果を独立レビューします。
測定不確かさの見積りは、表をコピーすれば移るものではありません。使用標準、環境、分解能、繰返し、方法、技術者、対象範囲を確認し、移設や人員変更の影響を評価します。数値が小さいほど常に良いと単純化せず、顧客要求と登録範囲に適合するかを見ます。
結果レビューと証明書承認の権限者が売り手側に残る場合、Day1から発行が止まる可能性があります。署名権限、教育、力量承認、代理者、電子証明、印章、テンプレートを対象一覧へ入れ、実行前に模擬発行します。
逸脱や不適合が起きたとき、影響する過去結果をどこまで遡り、顧客へ再通知するかの手順も重要です。買収前の案件へ遡る協力義務とデータアクセスを、売り手・買い手間で定めます。
顧客契約・仕様・校正周期を移す
契約上の顧客と現場窓口を一致させる
顧客契約では、対象機器、校正範囲、周期、納期、現地・持込、証明書、合否判定、再作業、輸送、破損、秘密保持、監査、再委託、譲渡・支配変更を確認します。発注書単位の取引では、基本契約と品質覚書、顧客ポータルの条件を合わせて読みます。
法的手法が未公表の本件について、顧客契約が自動承継された、全顧客から同意を得たとは書けません。同種の事業譲渡なら契約移転同意が必要になる場面があり、会社分割や合併では法的効果が異なります。契約ごとに方式と条項を照合します。
顧客は社名変更だけでなく、証明書発行主体、送付先、口座、問い合わせ、校正品の送り先、緊急連絡が変わることに不安を持ちます。通知は営業挨拶で終えず、品質・物流・請求の変更を一枚にまとめ、初回依頼前に確認します。
顧客別の機器母数と校正周期は将来受注の基礎ですが、設備廃止や周期変更が反映されていない台帳もあります。直近依頼、休眠、失注、次回予定を分け、売上予測を更新します。
| 契約論点 | 確認資料 | 移行上の失敗 | 対策 |
|---|---|---|---|
| 契約主体 | 基本契約・発注・請求 | 同意相手を誤る | 法人・部門・拠点を特定 |
| 品質仕様 | 品質覚書・監査票 | 証明書要件を落とす | 顧客別要件表を作成 |
| 物流 | 送付先・梱包・保険 | 旧拠点へ機器が届く | 転送と通知を併用 |
| 周期 | 機器台帳・次回予定 | 需要を過大計上 | 休眠・廃止を更新 |
| 秘密保持 | NDA・データ規則 | 目的外アクセス | 段階的権限を設定 |
顧客履歴・機器データ・個人情報を扱う
事業承継の例外と利用目的の制限を両方見る
校正履歴には、顧客名、機器識別、設置場所、担当者、結果、修理、証明書が含まれます。個人情報保護委員会の通則ガイドラインは、合併、分社化、事業譲渡等による事業承継に伴う個人データ提供では提供先を第三者に該当しないものとし、承継前の利用目的の範囲内で利用する考え方を示しています。
この規定を、買い手がすべてのデータを自由に営業利用できる許可と読んではいけません。承継前の利用目的、関連する事業、必要なデータ、アクセス者、保存期間を確認し、範囲を超える利用には別の検討が必要です。技術秘密や輸出管理情報など、個人情報以外の契約制限も残ります。
契約前のDDで個人データを提供する場合も、利用目的、取扱方法、漏えい時の措置、交渉不成立時の措置などを契約し、安全管理を求めることがガイドラインに示されています。氏名を不要に開示せず、集計、仮名化、専門家限定閲覧を使います。
システム移行では、旧顧客コードと新コードの対応、証明書の改変防止、アクセス履歴、バックアップ、削除期限を設計します。過去証明書を新社名で上書きせず、発行時点の記録を保持します。
技術者の雇用・力量・勤務地を承継する
取引方式に応じた労働者保護を確認する
厚生労働省は、会社分割に労働契約承継法と関係指針、事業譲渡・合併に事業譲渡等指針があることを案内しています。2026年には事業譲渡等指針の改正も案内されています。本件の具体的方式が未公表なので、32名にどの手続が適用されたかを公開情報から決めません。
一般に事業譲渡で雇用主が変わる場面では、労働契約承継への労働者の真意による承諾、十分な情報提供・協議等が重要です。会社分割では通知、異議申出など別の手続があります。合併や株式取得も法的効果が異なるため、方式を確認して専門家が対応します。
校正技術者の定着には、賃金だけでなく、勤務地、出張、夜間、評価、資格、教育、設備、顧客担当、将来の専門性が影響します。受入れ人数の目標達成だけでなく、重要能力が残るかを役割別に見ます。本人への説明は、未確定事項を確定したように伝えません。
力量の承継は雇用契約の移転とは別の課題です。手順書、技能観察、比較測定、承認権限、指導者を用意し、移籍者と既存者の知識を双方向に共有します。特定人物へ過度に依存する範囲は、顧客納期を調整しながら代替者を育てます。
品質記録・不適合・顧客監査を引き継ぐ
良い結果だけでなく逸脱への対応力を見る
品質DDでは、校正手順、標準器記録、環境記録、力量、証明書だけでなく、不適合、苦情、再校正、結果取消し、是正、内部監査、顧客監査を確認します。問題件数の少なさより、発見から影響評価、顧客通知、再発防止まで追えるかを評価します。
売り手3社で文書体系や判定基準が異なる場合、買い手様式へコピーするだけでは意味が変わります。用語、番号、責任者、保存期間を対応づけ、重要な旧記録へ到達できる索引を残します。統合後の標準は、登録・顧客要求・実作業に照らして承認します。
顧客監査の指摘には、特定顧客だけの要求と全社課題が混ざります。未完了是正を案件別に引き継ぎ、クロージングで担当が消えないようにします。監査日程、再提出、証拠、顧客承認をDay1台帳へ入れます。
統合前後に証明書誤記や納期遅延が増えた場合、現場の能力不足だけでなく、システム、権限、コード変換、過重労働を調べます。PMIの変更が原因となる可能性も含め、公平に根本原因を分析します。
受付・工程・証明書システムを止めずに移す
機器が到着してから証明書を返すまでを通しで試す
校正システムは、見積、受付、機器識別、工程割当、測定結果、レビュー、証明書、請求、返送、次回案内をつなぎます。どれか一つを新環境へ移しても業務は完結しません。代表的な顧客と機器でエンドツーエンド試験を行います。
測定装置に接続するソフトウェア、計算シート、マクロ、データベースには、ライセンス、バージョン、妥当性確認、ユーザー権限、バックアップが必要です。売り手グループの共通基盤を使っていた場合、分離期限と代替環境を移行サービス契約へ入れます。
証明書番号の連続性と発行主体を明確にし、旧法人・旧事業の記録を新しい名義で書き換えません。訂正・再発行は原本、変更理由、承認、顧客通知を追えるようにします。電子署名や印章の権限は退職者・売り手側から速やかに切り替えます。
サイバー事故で結果データが改変・消失すると、顧客の品質保証へ影響します。アクセス制御、変更履歴、オフラインを含むバックアップ、復旧試験、インシデント連絡をDDで確認し、統合期の一時的な権限拡大を期限付きにします。
| 工程 | 必要データ | 移行失敗 | 試験 |
|---|---|---|---|
| 受付 | 顧客、機器、依頼範囲 | 旧拠点へ誤送 | 到着・識別テスト |
| 校正 | 手順、標準器、環境 | 誤った方法を割当 | 代表機器の模擬実施 |
| レビュー | 結果、不確かさ、権限 | 承認者が不在 | 代理承認を含む確認 |
| 証明書 | 番号、名義、様式 | 旧名義・誤記 | 発行・訂正テスト |
| 返送・請求 | 住所、条件、口座 | 配送・請求停止 | 一件通し処理 |
7拠点の能力・負荷・BCPを統合する
拠点数より役割分担を設計する
9月1日に公表された7拠点は、東京、千葉、大阪、福島、長野、小山、那須です。拠点ごとの校正領域、設備、人員、登録、顧客、能力は公表されていないため、各拠点が同等とは扱いません。同種案件では能力マトリクスを作り、どの依頼をどこへ回すか決めます。
設備集約は稼働率を高める可能性がありますが、顧客機器の輸送距離、破損、納期、緊急対応が悪化することがあります。地域拠点の受付・現地対応と、専門拠点の測定を組み合わせ、顧客約束を基に役割を設計します。
BCPでは、一つの標準器や専門家が止まった場合の代替拠点、外注、顧客連絡を確認します。重複設備をすべて削減すると復旧力を失います。設備投資抑制という期待効果と、必要な冗長性を別々に評価します。
拠点統廃合を行うなら、登録・顧客承認、設備移設、環境安定、技術確認、データ、従業員通勤、賃貸借、輸送を一つの日程へ載せます。本件で後年にどの統廃合が行われたかは、本稿では推測しません。
校正サービス事業の財務DDを設計する
公表売上から対象利益を推定しない
対象事業の詳細財務は公表されていません。同種案件では、売り手3社ごとの売上、原価、人件費、設備、外注、物流、共通費を切り出し、移転後に必要な独立運営費を加えます。親会社配賦を除くだけでなく、売り手が無償提供していたIT、建物、管理、購買を置き換えます。
売上は顧客、機器群、拠点、JCSS等の証明書区分、ラボ・現地、校正・修理へ分けます。利益は標準器稼働、技術者工数、再作業、外注、輸送、証明書レビューを反映します。前受、未完了、再校正義務を実行日で区切ります。
設備投資は更新周期、故障、校正、能力拡張、移設を分けます。発表が期待した投資抑制をそのまま計画へ入れず、統合しても必要な標準器と冗長性を技術者が判定します。システム移行、拠点工事、採用・定着も一時費用として見積もります。
27億円規模は買収後の校正サービス売上に関する説明なので、対象事業単独の正常利益率や取得価額を導けません。公開情報だけで倍率評価を作らず、機密資料と専門DDを前提にします。
- 顧客・機器群・拠点別の売上と粗利
- 技術者工数、稼働、残業、外注、再作業
- 標準器の更新・保守・校正・移設投資
- 売り手共通基盤を置き換える独立運営費
- 前受・未完了・保証・顧客クレームの義務
- 統合、システム、定着、拠点変更の一時費用
校正サービス事業の買収価値を組み立てる
顧客継続と技術能力をキャッシュフローへ翻訳する
価値評価は、正常化利益に倍率を掛ける方法だけでなく、顧客継続、校正周期、単価、能力、設備投資、運転資金、税を反映した将来キャッシュフローを検討します。登録・認定は重要な品質基盤ですが、範囲と顧客需要を確認せず一律のプレミアムを付けません。
人的依存が高い範囲では、キーパーソン定着、採用、教育、能力取得に要する時間と費用を織り込みます。設備があっても承認者がいなければ売上を生めません。反対に、標準化された手順、複数の代替者、安定した顧客周期は持続性を高めます。
シナジー価値は、富士通グループ等の顧客拡大、手薄領域の補完、設備集約という発表上の期待を参考にしつつ、買い手固有の実行能力と費用を引きます。売り手へ全シナジーを価格として先払いしないよう、実現条件を検証します。
取得価額が非公表の本件について、27億円や目標値から推計レンジを公表事実のように示しません。本稿は評価手順を説明するものであり、本件の妥当価格を算定するものではありません。
校正事業DDの資料請求を能力単位で作る
会社別・拠点別・校正領域別に切る
資料請求では「設備一覧」「従業員一覧」という大項目だけでなく、拠点、登録区分、機器群、顧客、工程を軸にします。3社からの承継案件なら、売り手ごとの対象・非対象と共用を区別し、買い手既存事業との重複を示します。
数値資料は基準日をそろえます。人員は計画と実績、設備は所有と使用、顧客は契約と発注、拠点は所在地と能力、登録は現在と取引時点を分けます。資料間の差を不正と決めず、定義と更新時点を確認します。
機密性が高い顧客・測定データは、初期段階で集計し、重要性が確認された後に専門家限定で詳細を見る方法があります。買い手営業部門への早期開示を避け、交渉不成立時の削除を管理します。
| 資料群 | 最低限の切り口 | 主な照合先 |
|---|---|---|
| 顧客・売上 | 顧客、機器群、拠点、周期 | 契約、発注、証明書 |
| 人員・力量 | 役割、範囲、承認、勤務地 | 教育、観察、実務記録 |
| 設備・標準 | 個体、所有、範囲、期限 | 現物、証明書、保守 |
| 品質 | 不適合、苦情、監査、是正 | 顧客通知、再発確認 |
| IT・データ | 受付、結果、証明、権限 | システム実演、ログ |
| 法務・労務 | 方式、同意、登録、契約 | 原契約、公的手続 |
校正ラボの現地実査を設計する
設備見学を業務再現テストへ変える
現地では、顧客機器の受入れ、識別、保管、状態確認、校正、レビュー、証明書、梱包、返送まで順に歩きます。代表的な一件を選び、システムと現物を往復して追います。見学用に整えた場所だけでなく、隔離品、返却待ち、標準器保管、環境監視を確認します。
設備は型式を撮るだけでなく、稼働、故障、予約、能力、校正期限、ソフトウェア、治具、代替を質問します。技術者へ結果が外れた場合の判断を説明してもらうと、手順書と暗黙知の境界が見えます。買い手が無断で機器を操作しないよう安全と権限を守ります。
複数拠点では同じ質問とサンプルを使い、差を比較します。差があること自体を不備とせず、顧客要求や能力に基づく合理的な差か、管理不足かを評価します。統合後に残す差と統一する差を決めます。
実査所見は、確認した事実、専門的解釈、追加資料、重大度、Day1影響へ分けます。本件の7拠点すべてでこの実査が行われたとは公表されていません。あくまで同種案件の方法です。
最終契約で校正能力と移行責任を定める
対象一覧、表明保証、補償、前提条件を分ける
対象一覧には、顧客契約、標準器、設備、治具、ソフトウェア、データ、知的財産、従業員、拠点、在庫、前受・未完了案件を識別できる単位で記載します。「校正事業一式」という表現だけでは、共用資産や売り手に残る業務を区別できません。
表明保証では、対象事業の権限、契約、登録・認定、標準器、証明書、品質記録、顧客クレーム、従業員、個人情報、IT、知的財産を案件に合わせて定義します。公表資料から本件の条項を推測せず、同種案件で確認すべき一般項目として示します。
既知の不適合、期限切れ標準、未完了顧客是正、データ欠落には、一般補償へ埋めるより、是正義務、価格調整、特別補償、実行条件を検討します。第三者・認定機関・顧客対応の主導と売り手協力も定めます。
前提条件には、必要な顧客・貸主・ライセンサー同意、登録等の手続、重要人員、設備の稼働確認、データ移行試験、保険を置くことがあります。すべてを条件にして日程を止めず、Day1に不可欠なものとPMIで直せるものを区分します。
- 対象・除外・共用資産を個体と契約で特定する
- 未完了校正、前受金、保証、再作業の負担日を決める
- 登録・顧客承認・ライセンスの必要手続を条件化する
- 既知の品質問題は特別な是正・補償へ切り分ける
- 過去データ、監査、顧客照会への協力期間を定める
移行サービスと暫定運用を設計する
当面継続する仕組みを期限・品質・出口まで書く
5月発表には、売り手2社が当面、現状の事業枠組みを継続するという説明があります。しかし具体的な移行サービス契約が公開されたわけではありません。同種案件で売り手の建物、IT、受付、物流、購買、人事を使うなら、サービス、期間、費用、品質、セキュリティ、責任を契約します。
暫定運用は長く続くほど依存が固定化します。各サービスに終了条件、データ抽出、代替システム、担当者、試験日を置きます。延長は自動ではなく、理由、費用、リスクを承認します。売り手側のシステム変更や人員異動を通知する義務も必要です。
顧客から見て受付・証明書・請求の主体が曖昧にならないよう、暫定期間の名義と窓口を明示します。売り手のメールや電話を使い続ける場合も、アクセス範囲、転送、保存、終了後の削除を定めます。
標準器やラボを一定期間共用する場合は、予約、優先順位、環境、保守、故障、責任、記録、登録上の扱いを専門家・認定機関と確認します。共用契約だけで校正能力の承継を保証しません。
校正サービス事業の買収でDay1を動かす
証明書発行と顧客機器の所在を止めない
Day1には、受入れ済み顧客機器の所在、未完了工程、使用標準、納期、担当者、証明書名義、返送、請求を一覧化します。会社間の区切りで機器を紛失したり、二重請求したりしないよう、前日終了時の共同確認を行います。
新規依頼を受ける窓口、送付先、見積、校正可能範囲、緊急連絡を顧客へ伝えます。対応能力が未確認の依頼を売上目的で受けず、必要なら旧運用や外注を限定的に使います。顧客の生産計画へ影響する遅延は早く説明します。
技術面では、標準器期限、環境監視、手順アクセス、結果計算、レビュー権限、証明書テンプレート、バックアップを試します。各拠点の責任者が、異常時に業務停止と顧客通知を決められるようにします。
人員面では、受入れ予定者と実際の出勤、勤務地、システム権限、教育、相談窓口を確認します。32名という公表計画を現場名簿の代わりにせず、個人ごとの合意・手続と当日状態を管理します。
| Day1対象 | 確認内容 | 停止判断 |
|---|---|---|
| 顧客機器 | 所在、状態、工程、納期 | 識別不能なら隔離 |
| 標準器 | 期限、環境、能力、所有 | 有効性未確認なら使用停止 |
| システム | 受付、結果、レビュー、証明 | データ不整合なら暫定手順 |
| 人員 | 出勤、役割、権限、相談 | 承認者不在なら発行停止 |
| 顧客窓口 | 送付先、名義、緊急連絡 | 誤送リスクなら受付制限 |
100日PMIで7拠点の運営を整える
最初の百日は能力を削る前に差を理解する
最初の三十日は、顧客継続、未完了案件、品質異常、人員定着、標準器、システム、拠点負荷を安定させます。売り手3社と買い手既存部門の様式差を集め、重大な不整合だけを先に直します。名称統一を急いで過去履歴を失わないようにします。
六十日までに、能力マトリクス、顧客別要件、標準器更新、技能移管、データ変換、登録・顧客手続の未完了を整理します。拠点間の仕事移管は、模擬または比較結果と顧客条件を確認してから増やします。
百日までに、品質指標と財務指標を同じ会議へ載せます。納期、再作業、証明書訂正、不適合、顧客離反、技術者定着、標準器稼働、外注、売上、粗利、運転資金を一緒に見ます。費用削減だけで品質低下を隠さない設計です。
当初発表の30億円・40億円目標は、本件当時の経営目標です。本稿のPMI指標はそれらが達成されたと評価するものではありません。目標と実績の比較には、当事者が公表する同じ定義の後年数値が必要です。
- 十日目までに顧客機器・証明書・人員の重大停止を解消する
- 三十日目までに拠点別能力と未完了手続を見える化する
- 六十日目までに標準器・技能・データの優先統合を行う
- 百日目までに品質・財務・人材の統合KPIを承認する
- 百日後は顧客承認と能力確認を経てシナジー施策を広げる
三つの事故シナリオから準備を逆算する
顧客機器の所在不明
統合日の前後で顧客機器が旧受付、新拠点、輸送中に分かれ、システムコードが変わると所在不明が起こり得ます。受入れ番号、現物、輸送伝票、工程、顧客を共同棚卸しし、不一致品を動かさず調査します。顧客へ事実と見込みを早く伝えます。
標準器の期限・環境が確認できない
移設後の標準器が期限内でも、新環境での有効性が確認できなければ結果へ影響する可能性があります。対象業務を止め、専門評価、妥当性確認、影響する過去結果、顧客通知を検討します。期限ラベルだけで使用可否を決めません。
証明書の発行主体・結果が誤る
旧社名、新社名、登録標章、承認者、顧客要件の組合せを誤ると、証明書の信頼を損ないます。発行を一時停止し、対象範囲、原本、データ、承認ログを確認します。訂正・再発行は変更理由と顧客連絡を残します。
これらは本件で起きた事実ではありません。校正サービス事業の買収における一般的なリスクシナリオであり、DD資料、契約条件、Day1権限を具体化するために用います。
売り手側が本事例から学べること
人・設備・顧客の三台帳を先に整える
売り手が校正部門の譲渡を考えるなら、売上表より前に、能力別人員、標準器・設備、顧客・機器履歴を整理します。共用している建物、IT、管理、品質、物流を明示すると、買い手は独立運営費と移行期間を見積もれます。
計画人数や拠点数は基準日と定義を付けます。本事例の5拠点と7拠点のように時点で表示が変わる場合、変更理由を社内資料で残すと、当事者の誤解を減らせます。公表内容と機密資料の数字が違う場合は橋渡しを用意します。
品質上の弱点や未完了是正は隠さず、影響、暫定措置、恒久対策、期限を示します。買い手が不確実性を価格・条件へ変換できる形にすると、過度なリスク控除を避けやすくなります。
相談の入口は譲渡企業向け窓口です。運営会社は会社概要、支援の基本姿勢はガイドライン遵守方針で確認できます。顧客・従業員情報は段階的に開示してください。
- 対象・除外・共用の業務と資産を色分けする
- 技術者の力量・承認・勤務地・意向を個別に確認する
- 標準器、ソフト、治具、記録を個体単位で結ぶ
- 顧客契約・品質要求・次回校正予定を整理する
- 不適合、監査、苦情、是正を未完了も含めて開示する
買い手側が本事例から学べること
顧客拡大と能力統合を別々に検証する
顧客基盤が増えても、対応できる校正範囲、設備、人員、登録、納期が合わなければ受注へ変わりません。買い手は、売り手顧客への自社サービス提供と、自社顧客への取得サービス提供を分け、必要な顧客承認と投資を計算します。
標準器の重複は削減余地に見えますが、異なる範囲、精度、拠点BCPを支えている場合があります。技術評価前に処分・移設せず、能力マトリクスと負荷試算を作ります。費用シナジーには移設・再確認・登録手続の費用を含めます。
32名の受入れ計画のように、人員は事業継続の中心です。人数確保だけでなく、顧客関係、承認権限、標準器知識、指導能力を守る定着策を準備します。買い手既存社員との役割・評価の公平性も説明します。
買収方針や候補探索は買い手企業向け窓口、一般相談はお問い合わせで確認できます。M&A支援と、JCSS・品質・労務・個人情報の専門判断は役割を分けてください。
公表日程から実務カレンダーを考える
5月合意から9月統合までの間に置くべき作業
本件は5月14日の合意発表から9月1日の統合公表まで約三か月半ありますが、契約締結日や内部作業の詳細は未公表です。同種案件では、この期間へ顧客・従業員説明、対象確定、登録・契約手続、設備・データ移行、模擬運用を配置します。
人員説明は方式に応じた法的手続と、勤務地・条件・役割の具体化を進めます。顧客には通知・同意の要否と品質情報を整理し、標準器や証明書は移設・名義・承認を試します。並列作業には共通の基準日と責任者が必要です。
拠点数の計画表示が変わる可能性を考え、日程表には意思決定の締切と影響範囲を設けます。新拠点追加があれば、顧客送付先、登録、環境、物流、IT、人員へ波及します。一つの変更を各部門へ確実に反映します。
実行後も完了とせず、初回証明書、初回顧客監査、初回標準器更新、初回繁忙期を確認します。公表された統合日と、業務安定の完了日は別です。
| 段階 | 主要作業 | 完了の証拠 |
|---|---|---|
| 合意前後 | 対象・方式・重大リスクの確定 | 論点表と責任者 |
| 移行準備 | 人員、顧客、設備、登録、IT | 同意・手続・試験結果 |
| 直前確認 | 未完了品、標準器、権限、窓口 | 共同棚卸しと承認 |
| Day1 | 受付、校正、証明、返送、請求 | 一件通しの稼働 |
| 百日以内 | 能力統合、品質、定着、シナジー | KPIと是正完了 |
校正手順・ソフトウェア・商標の利用権を確認する
資料を受け取ることと使い続けられることを分ける
校正手順、計算式、治具図面、教育資料、顧客別テンプレートには、売り手3社、富士通グループ、機器メーカー、外部ライセンサーの権利が関係し得ます。対象会社がファイルを保有しているだけで譲渡・改変・再許諾できるとは限りません。作成者、契約、利用目的、期間を確認します。
測定装置の制御ソフト、データ解析、証明書発行、顧客ポータルは、ユーザー数、端末、拠点、法人、保守契約に制限があることがあります。事業承継後も利用できるか、名義変更か新規契約か、過去データへアクセスできるかをライセンサーへ照会します。
売り手の社名・ロゴ・メールドメインを暫定使用する場合、期間、媒体、品質承認、終了時の切替を定めます。校正証明書へ旧商標を残すことは顧客を誤認させるおそれがある一方、過去原本を新名義へ改変してもいけません。発行時点と移行後の表示を分けます。
技術ノウハウが従業員の経験にある場合、競業避止や秘密保持だけで能力は移りません。業務を実演し、判断根拠を記録し、買い手側の代替者を育てます。契約上許される範囲で顧客・メーカーの秘密を保護します。
顧客機器・測定結果・輸送の責任を整理する
保険名称ではなく事故の流れを約款へ当てる
校正中の顧客機器破損、輸送紛失、誤った結果による顧客工程への影響、情報漏えい、施設事故では、責任の種類が異なります。賠償責任、受託物、運送、サイバー等の保険について、対象、限度、免責、通知、遡及日を事故シナリオと照合します。
顧客契約には、直接損害、間接損害、逸失利益、再校正、通知、責任上限が定められることがあります。保険限度と契約責任が合わなければ、重大顧客のリスクを価格・補償・運用へ反映します。本件の契約・保険内容は未公表です。
買収前に発行された証明書について後から問い合わせが来たとき、誰がデータを調べ、誰が顧客へ回答し、費用を負担するかを契約します。旧システムや売り手担当者の協力がなければ原因調査できないため、保存と協力期間を設けます。
事故がないという表明は、潜在的な誤結果がない証明ではありません。不適合、再発行、顧客監査、保険通知、再作業費を横断して確認し、既知事象は一般補償と分けます。
税務・会計・価格配分を対象資産へつなぐ
非公表価格を推定せず、個別案件で専門判断する
具体的な法的方式と価格が未公表なので、本件の税務・会計処理を断定できません。同種案件では、取得する資産・負債、のれん、無形資産、繰延税金、消費税、移転費用を方式と契約に基づき専門家が検討します。公表された売上規模だけで会計価格配分を作りません。
標準器、設備、ソフトウェア、顧客関係、受注残、技術、競業避止などの識別可能性と評価は、事実と会計基準に依存します。固定資産台帳の簿価と市場価値、事業価値は同じではありません。個体確認と残存耐用、更新投資を技術DDへつなげます。
前受校正料、未完了案件、保証、再校正義務、売り手共通費の精算は、実行日前後の損益と運転資金へ影響します。基準日の機器所在と工程を棚卸しし、どちらが作業・費用・売上を負うかを決めます。
移行サービス料や一時統合費を通常利益と混ぜず、買収後のKPIで区別します。ただし毎年必要な品質・設備・教育費を一時費用として足し戻し、利益を過大に見せないようにします。
顧客・従業員・仕入先への説明をそろえる
公表文より細かな業務変更を相手別に伝える
案件公表は買収・統合の概要を知らせますが、顧客が必要とするのは、依頼先、送付先、証明書名義、品質体制、担当者、請求、緊急連絡の具体情報です。顧客別の契約・監査要件に合わせ、通知と個別説明を組み合わせます。
従業員には、雇用主、勤務地、上司、職務、評価、労働条件、福利厚生、システム、顧客担当、教育を、確定・検討中に分けて説明します。32名という対外発表があっても、本人への説明と法的手続の代わりにはなりません。質問を匿名でも受けられる窓口を設けます。
標準器メーカー、保守会社、外注校正先、輸送会社には、契約名義、請求、緊急連絡、設備移設、顧客秘密を伝えます。協力会社が新しい法人との取引審査を終えていないと、必要な保守や外注が止まることがあります。
説明資料の数字は基準日と定義を合わせます。5拠点と7拠点のように時点で変わるときは、旧資料を隠さず更新理由を示します。対外表現と社内運用が違う場合、現場が顧客へ矛盾した回答をしないようQ&Aを更新します。
海外稼働機器・保税工場の構想を限定して読む
当初発表の戦略説明を対象事業の実績にしない
2021年5月の発表は、京西テクノスが既に提供する電子機器の修理技術と校正業務を融合したリストップサービスや、関西国際空港の保税工場で海外稼働計測器を校正するグローバルキャリブレーションサービスの拡大にも触れています。これは同社が描いた事業戦略です。
この記載から、富士通グループ3社の対象事業に海外顧客、保税業務、輸出入許可、空港設備が含まれたとはいえません。本件対象と買い手既存サービスを分け、クロスセル可能性は契約・顧客・能力で確認します。
海外から機器を受け入れる校正では、輸出入、税関、輸送、保険、制裁・輸出管理、顧客データ、電源・規格など追加論点があり得ます。対象国と機器を確定し、専門家へ確認します。本稿は個別許認可の要否を断定しません。
グローバル展開を評価へ入れる場合、実績件数、顧客、単価、輸送期間、通関、破損、能力、必要投資を確認します。当事者が期待した事業拡大を、その後の成果として先取りしません。
統合後の品質ガバナンスと経営KPIを設計する
売上責任と結果承認を適切に分離する
営業が短納期受注を優先し、ラボが能力外の依頼を断れない組織では品質が損なわれます。受注可否、方法変更、逸脱承認、証明書発行、顧客通知の権限を明確にし、品質責任者が経営へ直接報告できる経路を持たせます。
7拠点を管理する場合、全拠点共通の最低基準と、能力固有の手順を分けます。本部は内部監査、変更管理、標準器投資、重大不適合を統括し、拠点は日常の環境・工程・人員を管理します。中央集権だけで現場異常を見落とさない仕組みが必要です。
経営KPIには、売上、粗利、件数に加え、納期遵守、再作業、証明書訂正、顧客苦情、標準器期限、能力停止、技術者定着、監査是正を入れます。悪い情報が早く上がることを評価し、数値を良く見せるための報告抑制を防ぎます。
当初の30億円・40億円目標を管理指標に使うとしても、定義、対象事業、基準期間をそろえ、品質低下を伴わないかを見ます。本稿は目標達成を認定しません。
クロージング後の独立点検で前提を再検証する
開示範囲外と統合変更の双方を調べる
DDには期間とサンプルの限界があります。契約時の未確認一覧をPMIへ渡し、拠点、顧客、機器群、標準器を変えて追加点検します。同じ良好なサンプルだけを繰り返さず、取引前に見られなかった範囲を優先します。
点検で重大な差が見つかった場合は、顧客機器と結果の安全確保、証拠保全、顧客・認定機関・保険への連絡、契約通知を順序立てます。補償請求の議論が先行して結果影響の封じ込めが遅れないよう、品質と法務の指揮を連携させます。
買収後のシステム変更、標準器集約、人員異動が新しい不適合を生んだ可能性も調べます。すべてを売り手責任とせず、発生時点、原因、変更履歴を公平に評価します。改善には当事者の協力が必要です。
点検結果は、契約上の対応、顧客是正、設備投資、教育、事業計画へ反映します。確認完了を示す証拠と残存リスクを取締役会へ報告し、数字だけの統合完了宣言を避けます。
投資判断のゲートを品質・人員・拠点で置く
不確実性を残したまま進む条件を明確にする
初期ゲートでは、対象事業、売り手3社、法的方式、重要顧客、主要能力、32名計画の実態を確認します。情報が不足していても検討を続ける場合、何を次の段階で確認するかを決めます。
契約ゲートでは、価格、対象一覧、重要人員、顧客同意、登録手続、標準器、IT、未完了不適合を評価します。Day1に証明書を適切に発行できない重大事項が残るなら、実行延期、対象除外、暫定サービスを検討します。
実行ゲートでは、顧客機器棚卸し、標準器有効性、環境、承認者、システム試験、顧客通知、従業員手続を確認します。口頭の「準備完了」ではなく、テスト結果と責任者の承認を使います。
百日ゲートでは、顧客継続、技術者定着、品質、拠点能力、統合費、シナジー前提を再評価します。当初計画と違う場合は、目標を隠さず更新し、必要投資と組織変更を決めます。
公表事実と一般的な確認論点の対照表
分かっていることから質問を作る
| 公表事実 | 公開上の限界 | 同種案件の質問 |
|---|---|---|
| 3社から校正事業を買収 | 各社別範囲は不明 | 資産・契約・人・データを誰から移すか |
| 価格非公表 | 対価・調整・費用は不明 | 対象利益と独立運営費はいくらか |
| 32名受入れ計画 | 完了数・条件は不明 | 重要能力と本人意向をどう守るか |
| 27億円規模 | 対象単独売上ではない | 顧客・能力・拠点別利益はどうか |
| 当初5拠点 | 全名称・定義は不明 | 計画前提と変更管理は何か |
| 完了時7拠点 | 能力・登録は不明 | 負荷・BCP・輸送をどう配分するか |
| 設備統合の期待 | 実施・効果は不明 | 冗長性を残しながら何を集約するか |
この対照表は、未公表事項を推測で埋めるためではなく、買い手が当事者資料と専門DDで確かめる質問を作るためのものです。公表事例から得られるのは仮説であり、個別案件の結論ではありません。
校正能力の承継を一件の証拠線で確かめる
校正サービス事業の買収で受注から返送までを追跡する
能力一覧や標準器台帳が整っていても、実際の一件が途中で止まれば顧客へのサービスは続きません。そこで、代表的な顧客機器を一件選び、見積条件、受付、識別、輸送、外観確認、環境安定、使用標準器、作業手順、データ記録、不確かさ評価、技術レビュー、証明書発行、返送、請求までを時系列で追います。各工程について、統合前後の担当者、場所、システム、承認権限、代替手段を記録します。
この追跡では、帳票が存在するかだけでなく、識別番号が機器、作業記録、証明書、請求情報で一致するかを確かめます。顧客指定様式やポータル連携がある場合は、移管後の名義とアクセス権も確認します。過去証明書を閲覧できても、新名義で適切に発行できるとは限りません。テスト案件を最後まで通し、差戻し、再発行、苦情、機器紛失時の経路も試します。
標準器については、所有者、保管拠点、校正期限、使用範囲、輸送条件、故障時の代替を結びます。一台の高性能設備が複数拠点の能力表に重複計上されていないか、統合期間中に校正期限が到来しないか、環境移設後に再評価が必要でないかを調べます。設備の取得価額よりも、顧客が必要とする量と範囲を継続して満たせるかが重要です。
技術者については人数合計だけでなく、力量認定の範囲、レビューできる量、特定顧客への依存、教育中の人員、退職・休職時の代替を見ます。32名受入れ計画を一つの数字として評価せず、どの能力を誰が支え、Day1にどの拠点で作業できる予定だったかを分解します。本件の実際の受入れ人数や条件は公表されていないため、一般的な確認方法と公表事実を混ぜません。
顧客側の確認も欠かせません。契約上の再委託、事業承継、作業場所変更、証明書発行者変更、個人・機密情報の取扱いを読み、通知・同意・再認定の要否を案件別に整理します。口頭説明だけで済ませず、重要顧客には移管後の受付窓口、緊急連絡、履歴閲覧、納期、輸送条件を示します。公開資料に顧客同意の実施状況はないため、本件で行われたと推定しません。
最終的な証拠パックには、テスト案件の工程表、照合結果、未解決事項、暫定統制、責任者、完了期限を残します。これにより、契約上の誓約、実行条件、価格調整、補償、100日計画が同じ事実を参照できます。売上規模や拠点数の説明だけでなく、顧客が受け取る校正結果の信頼性を再現できるかを、投資判断とDay1準備の共通基準にします。
校正サービス事業を承継する最終確認表
事実境界
- 合意日、実行・統合日、契約締結日を分けたか
- 価格非公表をゼロ・低額・売上倍率へ置き換えていないか
- 計画人数、実績人数、全従業員数を混同していないか
- 5拠点と7拠点を資料時点のまま保持したか
- 目標売上を達成実績としていないか
実務境界
- 法的方式に応じて契約・人員・登録の手続を確認したか
- 標準器・設備・手順・不確かさ・承認者を能力単位で結んだか
- 顧客機器・履歴・証明書の所在とアクセスを試したか
- 拠点別の能力、負荷、輸送、BCPを比較したか
- Day1の受付から返送まで一件を通して動かしたか
他の再編事例はM&A事例一覧、工具業界の実務解説はコラム一覧で確認できます。新規記事同士を作為的に結ばず、正規カテゴリから目的に合う情報を探してください。
よくある質問
Q1. 本件の合意発表日はいつですか?
京西テクノスの一次発表は2021年5月14日です。同日、富士通グループ3社から校正サービス事業を買収することで合意したと公表しました。
Q2. 統合完了が公表された日はいつですか?
2021年9月1日です。同社は同日、3社の計測器校正サービス事業を統合したと公表し、7拠点体制を示しました。
Q3. 売り手3社はどこですか?
富士通ファシリティーズ、富士通北信コンストラクション、富士通栃木コンストラクションです。いずれも2021年5月発表当時の商号で記載しています。
Q4. 具体的な取引方式は事業譲渡ですか?
公開資料では事業譲渡、会社分割等の具体的法的手法を確認できません。買収、統合、承継という公表語を超えて断定しません。
Q5. 買収金額はいくらですか?
当初発表は買収金額を非公表と明記しています。27億円規模や30億円・40億円の目標から取得価額を逆算できません。
Q6. 32名は実際に移籍した人数ですか?
5月14日時点の社員32名受入れ計画です。全対象人員、実際の完了人数、9月時点の在籍数、雇用条件は公開資料だけでは確定できません。
Q7. 100名体制は実績ですか?
当初発表が統合により描いたエンジニア体制の説明です。実行日時点や現在の人数を示す実績値として扱いません。
Q8. 27億円は取得対象事業の売上ですか?
そうとは限りません。発表は買収後の京西テクノスの計測器・計量器校正サービス事業売上高が27億円規模になると説明しています。
Q9. 30億円と40億円は達成済みですか?
2022年度末へ向けた目標として公表された数字です。本稿が確認した資料だけで達成実績へ置き換えることはできません。
Q10. 拠点は5つですか、7つですか?
5月の計画資料は全国5拠点体制、9月1日の完了ページは東京・千葉・大阪・福島・長野・小山・那須の7拠点体制を記載します。時点を分けます。
Q11. 現行沿革は何を示しますか?
2021年9月に3社から校正サービス事業を承継し、長野・小山サービスセンターを開設したという後年の会社史です。取引の全明細は示しません。
Q12. JCSS登録は事業買収だけで自動承継されますか?
方式、登録主体、事業の全部・一部、事業所、設備、人員等で手続が変わり得ます。NITE文書と個別照会で確認し、本件の実施内容は推定しません。
Q13. 校正事業で最も重要な資産は標準器ですか?
標準器は重要ですが、それだけではありません。手順、不確かさ、技術者、環境、レビュー権限、顧客履歴、証明書システムが一体で能力を作ります。
Q14. 顧客データは本人同意なしで移せますか?
事業承継に伴う個人データ提供には第三者に該当しない扱いがありますが、承継前の利用目的の範囲、安全管理、契約上の秘密保持を確認します。自由利用できるという意味ではありません。
Q15. 従業員の承継手続は方式で変わりますか?
変わります。事業譲渡、会社分割、合併、株式取得等で法的効果と必要手続が異なります。本件方式は未公表なので具体的手続を断定しません。
Q16. Day1で最優先することは何ですか?
顧客機器の所在、未完了工程、標準器の有効性、レビュー権限、証明書名義、顧客窓口を確認し、受付から返送まで動かすことです。
Q17. 本件は成功事例と断定できますか?
公開資料から事業統合と後年の事業継続は確認できますが、取得価額、利益、目標達成、顧客・人員定着の実績が不足するため、投資成果まで断定しません。
Q18. 譲渡企業のM&A支援手数料はいくらですか?
工具M&A総合センターでは、譲渡企業様から着手金・中間金・月額報酬・成功報酬はいただきません。 これは当センターが譲渡企業様から受領するM&A支援手数料の範囲です。買い手側の報酬、財務・法務・品質DD、弁護士・税理士等の外部専門家、登記、許認可・登録、公租公課、移行・設備費用まで無料になるという意味ではありません。
校正サービス事業の買収事例から得られる要点
計画値と完了事実を分けて承継能力を考える
本件で一次資料から確認できる中心は、2021年5月14日の合意発表、売り手3社、価格非公表、32名受入れ計画、27億円規模と将来目標、同年9月1日の統合公表と7拠点体制です。法的手法、価格、資産・契約・人員の個別範囲、統合後成果は未公表として残します。
校正サービス事業の買収では、標準器を運ぶだけで能力は移りません。手順、不確かさ、環境、技術者、承認、顧客履歴、登録、ITを、拠点ごとに再現できる状態へつなぐ必要があります。人員数、売上、拠点数は入口であり、品質と供給を維持する仕組みが価値の本体です。
5拠点と7拠点の時点差は、M&A公表資料を読む際の大切な教訓です。異なる日付の数字を無理に統合せず、その時点で当事者が何を計画し、何を完了として公表したかを保持してください。理由が必要なら追加の一次資料へ照会します。
工具業界の会社譲渡・買収支援の全体像は工具M&A総合センターで確認できます。個別案件では、M&A支援者と品質・計量・労務・個人情報の専門家を組み合わせ、未公表事項を推測で埋めずに判断してください。
案件情報の取扱いはプライバシーポリシー、説明や対応への懸念は苦情・相談窓口も確認できます。校正サービス事業の買収を成立日だけで評価せず、顧客が翌日も信頼できる結果を受け取れるかを最終基準にしてください。
一次資料・公的資料
本事例で確認した資料と時点
- 京西テクノス 富士通子会社から校正サービス事業を買収:当事者・制度の一次情報として利用
- 京西テクノス 2021年5月14日一次発表画像:当事者・制度の一次情報として利用
- 京西テクノス 2021年9月1日統合完了発表:当事者・制度の一次情報として利用
- 京西テクノス 沿革:当事者・制度の一次情報として利用
- 京西テクノス 現行事業紹介:当事者・制度の一次情報として利用
- MARR Online 案件掲載ページ:案件見出しと一次発表導線の二次資料として利用
- NITE 計量法校正事業者登録制度 JCSS:当事者・制度の一次情報として利用
- NITE JCSSの概要:当事者・制度の一次情報として利用
- NITE JCSS申請から登録までの手続:当事者・制度の一次情報として利用
- NITE 京西テクノス現行JCSS認定情報:当事者・制度の一次情報として利用
- 厚生労働省 企業組織再編に伴う労働契約承継等:当事者・制度の一次情報として利用
- 個人情報保護委員会 個人情報保護法ガイドライン通則編:当事者・制度の一次情報として利用
- e-Gov法令検索 計量法:当事者・制度の一次情報として利用
- 中小企業庁 中小M&Aガイドライン:当事者・制度の一次情報として利用
2021年5月14日の当初発表と9月1日の完了発表を案件時点の中心資料とし、現行沿革・事業案内・NITE登録情報は後年の別時点として利用しています。後年情報を当時の人員、登録、拠点、目標達成へ遡及させません。
厚生労働省、個人情報保護委員会、NITE、e-Gov、中小企業庁の資料は、同種案件の一般的な制度・実務を確認するためのものです。本件でどの方式・手続・契約が採用されたかを公的資料から補完するものではありません。